扶養の壁って、結局いくらまで働いていいの?
そのお悩みにお答えします。壁は1つじゃないんだ。
>>>この記事では、2025年の改正で
年収の壁がいくらになったのかを整理します。
パートの年収を調整している人へ。
税金の壁は、実質160万円へ。
106万円の壁は10月に撤廃の見込み。
| 楽天証券 | 楽天経済圏の人。ポイントで投資できる |
|---|---|
| SBI証券 | それ以外の人。手数料0円・カード積立 |
→ 無料で楽天証券の口座を開く
→ 無料でSBI証券の口座を開く
迷ったら、13項目で比べた記事で決められます。
結局、いくらまで働いていいの?
壁は2種類ある。
変わり方がぜんぜん違うんだ。
103万、106万、130万、150万。
数字が多すぎて、どれが自分の話か分からない。
先に答えだけ置いておくね。
- 自分の壁は、税金か社会保険か
- 改正後のライン(160万・178万)
- 106万円の壁がなくなると何が変わるか
この記事を書いた人|むぅ夫婦(妻のん・夫ダイキ)
30代の共働き夫婦。賃貸・車なし。
知識ゼロから、仕組み化だけで4年で資産1,500万円。
SNS総フォロワー約3万人。
むずかしい用語は使わず、実際にやったことだけを書いています。
→ くわしいプロフィール/無料のオープンチャット
年収の壁は2種類ある
年収の壁は、性質のちがう2つに分かれます。
① 税金の壁
超えると、所得税がかかり始めます。
かかるのは超えた分だけ。
働いた分の手取りは、基本的に増えます。
2025年の改正で大きく上がったのは、こちら。
② 社会保険の壁
106万円と130万円。
超えると、社会保険料の負担が始まります。
境目で手取りが一段下がることがあります。
来月(2026年10月)に動くのも、こちら。
この2つを混ぜると、判断を間違えます。
分けて見るのが近道。
税金の壁|103万円から実質160万円へ
2025年の改正で、
所得税がかからないラインが上がりました。
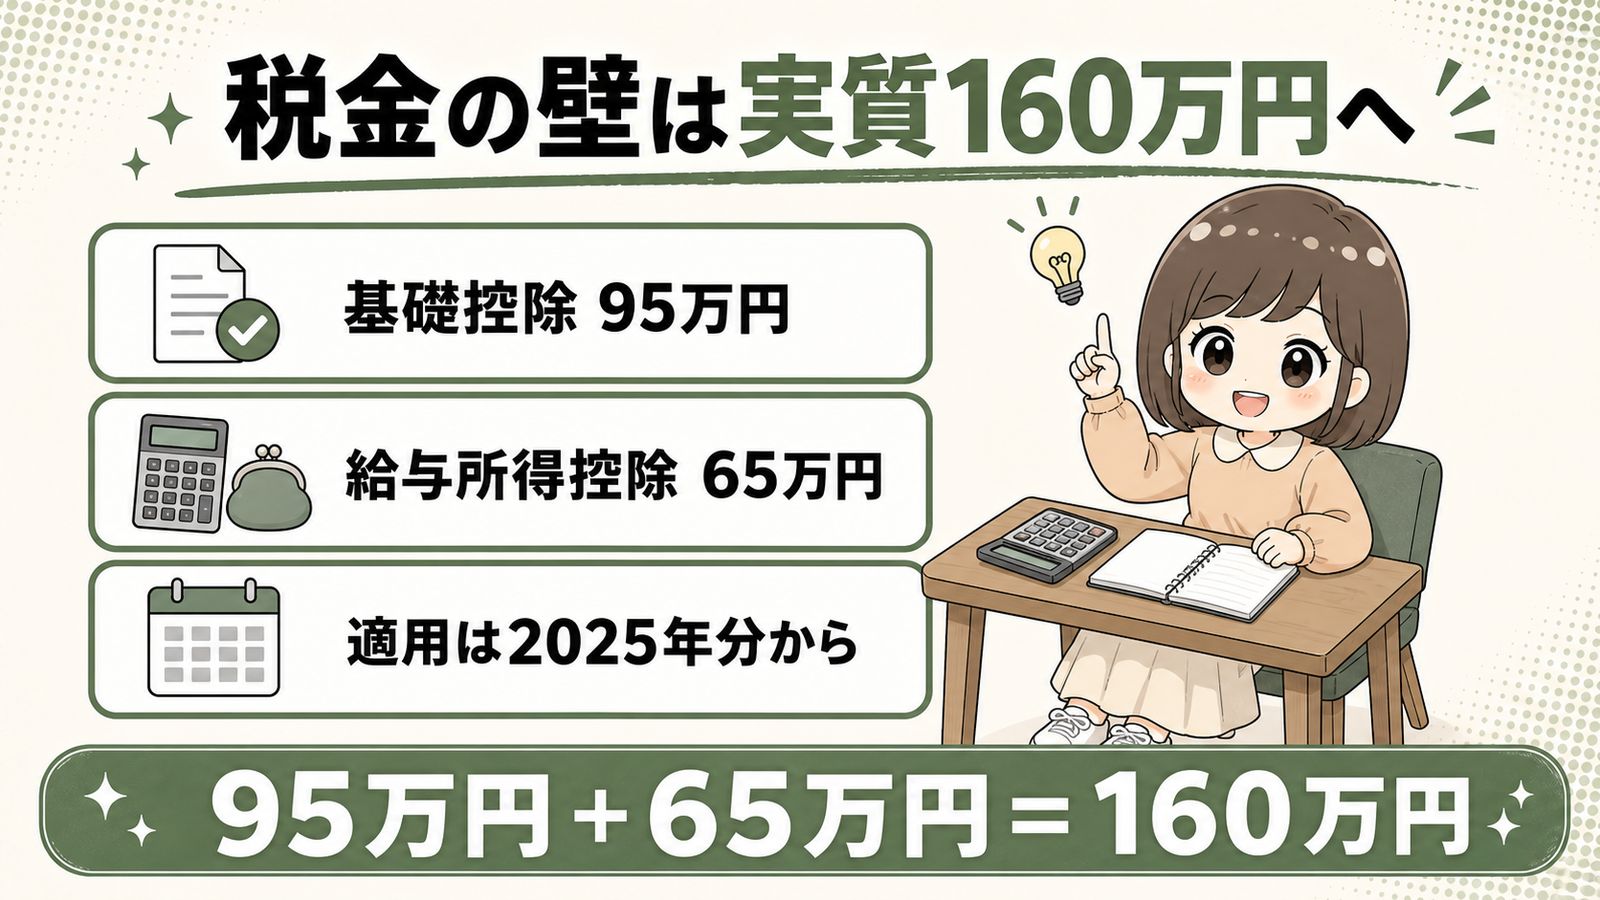
- 基礎控除: 48万円 → 58万円
- 給与収入200万円以下なら、上乗せで95万円
- 給与所得控除: 55万円 → 65万円
パートの人は、95万円+65万円。
つまり実質160万円まで所得税がかかりません。
「123万円」という数字も、
見かけたかもしれません。
これは特例のつかない、高収入の人の基本形。
パートの人は、123万円で止めなくて大丈夫。
扶養する側の数字も動いています。
- 配偶者控除: 103万円以下 → 123万円以下
- 配偶者特別控除の満額: 150万円 → 160万円
適用は、所得税が2025年分から。
住民税は2026年度分からです。
2026・2027年だけの特例|178万円まで
2025年12月の税制改正の大綱で、
ラインはさらに上がりました。
178万円まで、所得税がかかりません。
ただし条件が2つあります。
- 2026年分・2027年分だけの時限特例
(2028年分からは対象の人で実質168万円の予定) - 毎月の天引きには反映されない
(戻るのは2026年末の年末調整)
「今月から手取りが増える」は誤りです。
戻るのは、年末調整のとき。
毎月の天引きが変わるのは、
2027年1月の支払い分から。
社会保険の壁|106万円の壁が来月にも撤廃見込み
来月変わるのは、社会保険の方?
そう。ただ「消える」んじゃなくて、
「時間の壁に変わる」が正確だよ。
106万円の壁は、
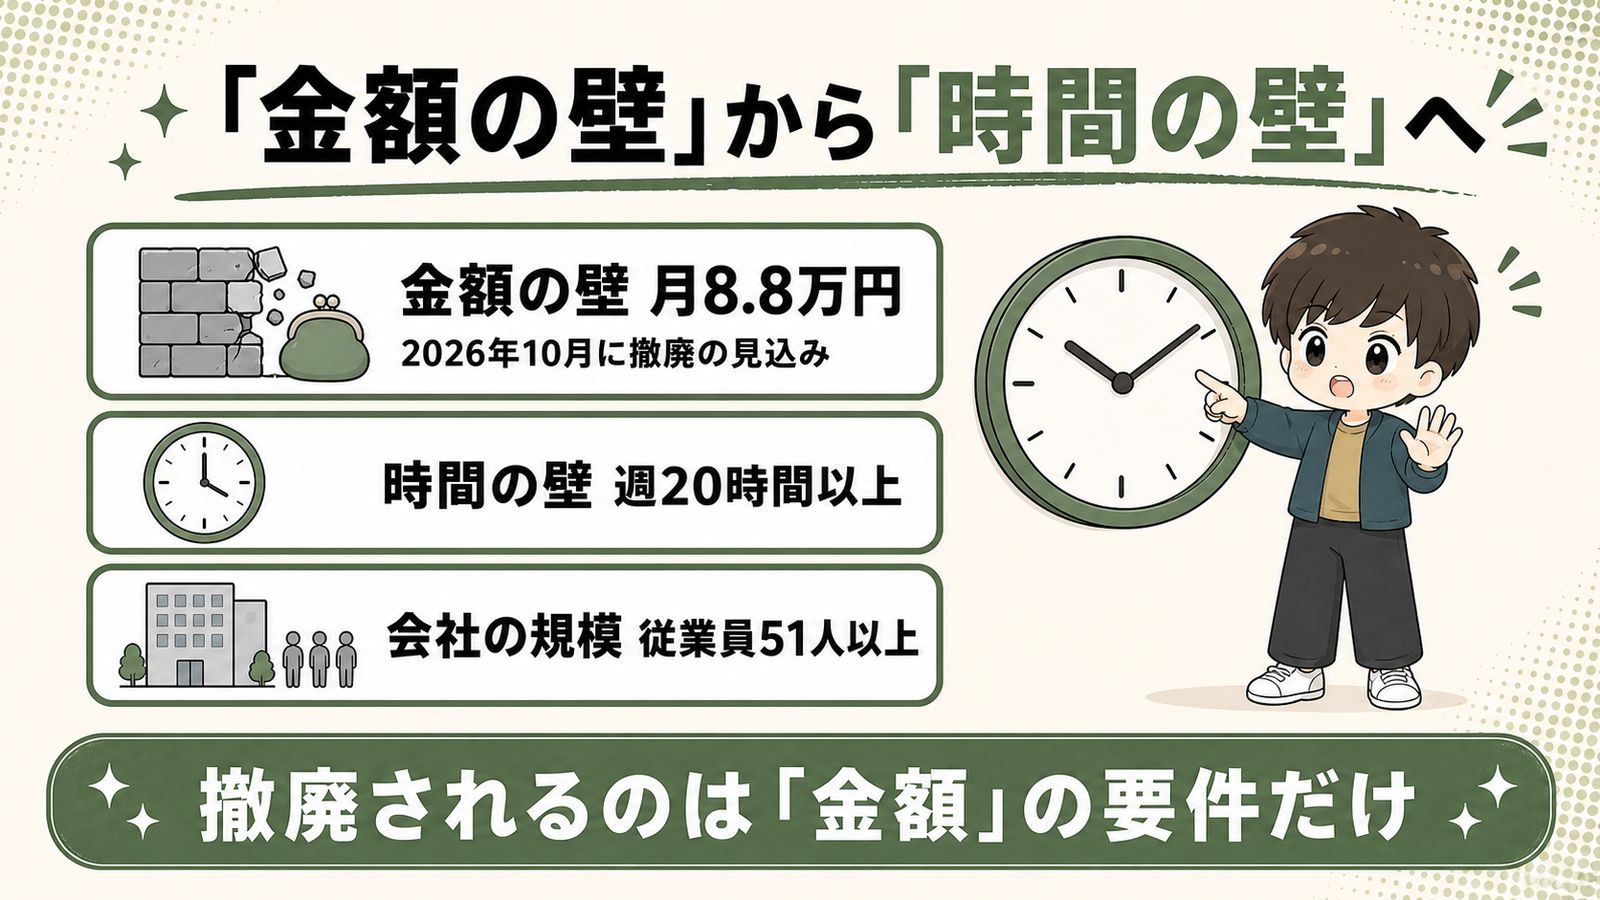
月8.8万円以上働くと社会保険に入るライン。
2025年6月成立の年金制度改正法で、
この金額の要件の撤廃が決まりました。
時期は2026年10月の見込み。
正式な施行時期は、公式発表で確認してください。
大事なのは、撤廃されるのが「金額」の要件だけ、
という点です。
- 週20時間以上の時間の要件は残る
- 会社の規模(従業員51人以上)の要件は、
2027年10月から段階的に縮小の予定 - 130万円の壁は変わっていない
対象かどうかは、金額より
「週何時間か」と「会社の規模」で決まります。
社会保険に入ると、手取りは一時的に減る。
その代わり、将来の厚生年金が増えます。
損か得かは、世帯の状況で変わります。
損しないための3つのチェック
- 自分の壁を特定する
税金の壁(実質160万円)か、
社会保険の壁(週20時間・会社の規模)か - 年末調整を出し忘れない
178万円の特例は、年末調整で清算される - 撤廃されたら「時間」で考える
106万円という金額より、
週20時間と会社規模を見る
壁を気にして働く時間を減らすより、
ラインを知って気持ちよく働く。
その方が、世帯の手取りは増えやすい。
増えた分の置き場所は、
新NISAの7ステップで作りました。
まとめ|壁は「知らないこと」がいちばん損
- 税金の壁は、パートなら実質160万円へ
- 2026・2027年分は178万円まで
(反映は年末調整) - 106万円の壁は2026年10月撤廃見込み
(週20時間の壁は残る) - 130万円の壁は変わっていない
古い数字のまま、シフト減らしてた…。
知った今日から、数字を更新すればいいよ。
制度は「知らないと取りこぼす」形で動きます。
働き方を見直すときに、読み返してください。
壁のラインが分かったら、
次は増えた手取りの置き場所です。
【2026年最新】新NISAの始め方|初心者でも迷わない7ステップ
全体像から知りたい人は、
お金の育て方ロードマップからどうぞ。
あわせて読みたい
- 口座を開くだけで、お金は減りますか?
-
減りません。口座開設と積立設定は別の手続きです。口座を作るだけなら、お金は1円も動きません。
- 新NISAは、損することもありますか?
-
あります。非課税なのは「利益にかかる税金」で、値下がりすれば元本割れします。だから私たちは、長く続けられる金額と商品を選んでいます。
- いくらから始められますか?
-
楽天証券もSBI証券も、投資信託は100円から積立できます。金額はあとから何度でも変えられます。
- 特定口座とNISA口座は、両方申し込んでいいですか?
-
両方で大丈夫です。申し込みの途中でまとめて開設できます。迷ったら「特定口座(源泉徴収あり)」を選べば確定申告は不要です。
- 申し込んでから、どのくらいで使えますか?
-
最短で翌営業日です。証券会社からログインIDの案内が届いたら、初期設定に進めます。
何から始めればいいか分からない人は、
お金の育て方ロードマップで順番を確認できます。
質問や「これどうしてる?」は、
無料のオープンチャットむぅ夫婦のズボラ投資ラボ。でどうぞ。
私たちが実際にやっていることを、そのまま話しています。
※投資は自己責任でお願いします。当ブログは情報提供が目的で、成果を保証するものではありません(免責事項)。
制度の変わり目を、
ひとりで追いかけるのは大変だと思った人へ。
年収の壁のような制度の話を、
オープンチャットでゆるく発信しています。
- 匿名で参加できます(本名もアイコンも出ません)
- 入るだけOK。発言しなくて大丈夫です
- 合わなければワンタップで抜けられます
参考文献
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」(確認日:2026-09-01)
- 財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定・確認日:2026-09-01)
- 厚生労働省「年収の壁」対応・年金制度改正法(2025年6月成立・確認日:2026-09-01)
※制度の内容・施行時期は今後の公式発表で変わる可能性があります。
本記事は一般的な情報提供で、個別の税務助言ではありません。
コメント