1,000万円なんて、うちには無理な気がする。
そのお悩みにお答えします。才能もガマンも要らないよ。
>>>この記事では、3年で資産1,000万円を達成した実際のロードマップを「超」わかりやすく解説していきます。
貯金1,000万円を目指す共働きの人へ。
順番が9割。才能もガマンも要らない。
見える化→固定費→種銭→NISA。
| 楽天証券 | 楽天経済圏の人。ポイントで投資できる |
|---|---|
| SBI証券 | それ以外の人。手数料0円・カード積立 |
→ 無料で楽天証券の口座を開く
→ 無料でSBI証券の口座を開く
迷ったら、13項目で比べた記事で決められます。
夫婦で働いてるのに、貯金できない。
老後2,000万円とか無理すぎる…
その気持ち、痛いほどわかる!
物価も上がってるし苦しいよね…
でも、今の私たちは胸を張って言えます。
資産1,000万円は、普通の会社員でも、ズボラでも、手が届く金額です。
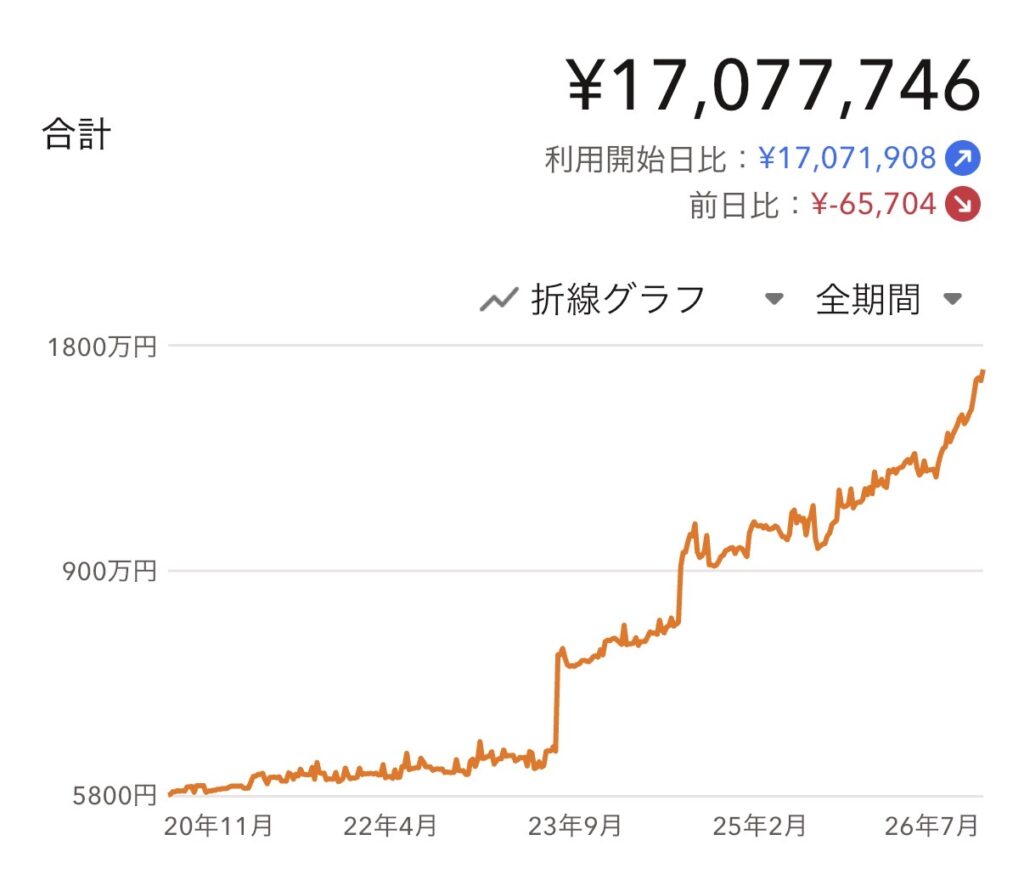
私たちが実際に通った道がコレ
- 1年目: 5,800円 → 約200万円
- 2年目: 約200万円 → 約500万円
- 3年目: 約500万円 → 1,000万円達成
- 4年目: 約1,000万円 → 1,500万円達成
- 5年目: 1,700万円突破(←今ここ)
必要なのは、血の滲むような節約でも、
天才的な投資センスでもありません。
ただ「正しい順番」で進むことだけ。
この記事は、私たちが3年かけて実践した
「0から1,000万円を作るまでの全手順」です。
何度も読み返しながら、進んでください!
- 新NISA=投資で出た利益に税金がかからない、国の制度(口座)
- 投資信託=たくさんの会社の株をひとまとめにして買える商品
- オルカン=全世界の株にまとめて投資する投資信託の通称
- S&P500=アメリカの大きな会社500社にまとめて投資する投資信託の通称
- つみたて投資枠/成長投資枠=新NISAの中にある2つの枠。初心者はつみたて投資枠から
- 特定口座(源泉徴収あり)=税金の計算と納付を証券会社が代わりにやってくれる口座
- 信託報酬=投資信託を持っている間、毎年かかる手数料(%で表示)
- 分散=1つに集中せず、いろいろな会社や国に分けて投資すること
- 複利=増えたお金にもさらに利益がつき、雪だるま式に増える仕組み
- 利回り=投資したお金に対して、1年でどれくらい増えたかの割合
この記事を書いた人|むぅ夫婦(妻のん・夫ダイキ)
30代の共働き夫婦。賃貸・車なし。
知識ゼロから、仕組み化だけで4年で資産1,500万円。
SNS総フォロワー約3万人。
むずかしい用語は使わず、実際にやったことだけを書いています。
→ くわしいプロフィール/無料のオープンチャット
ゼロから1,000万円へのロードマップ
私たちがやったのは、この7つのステップです。
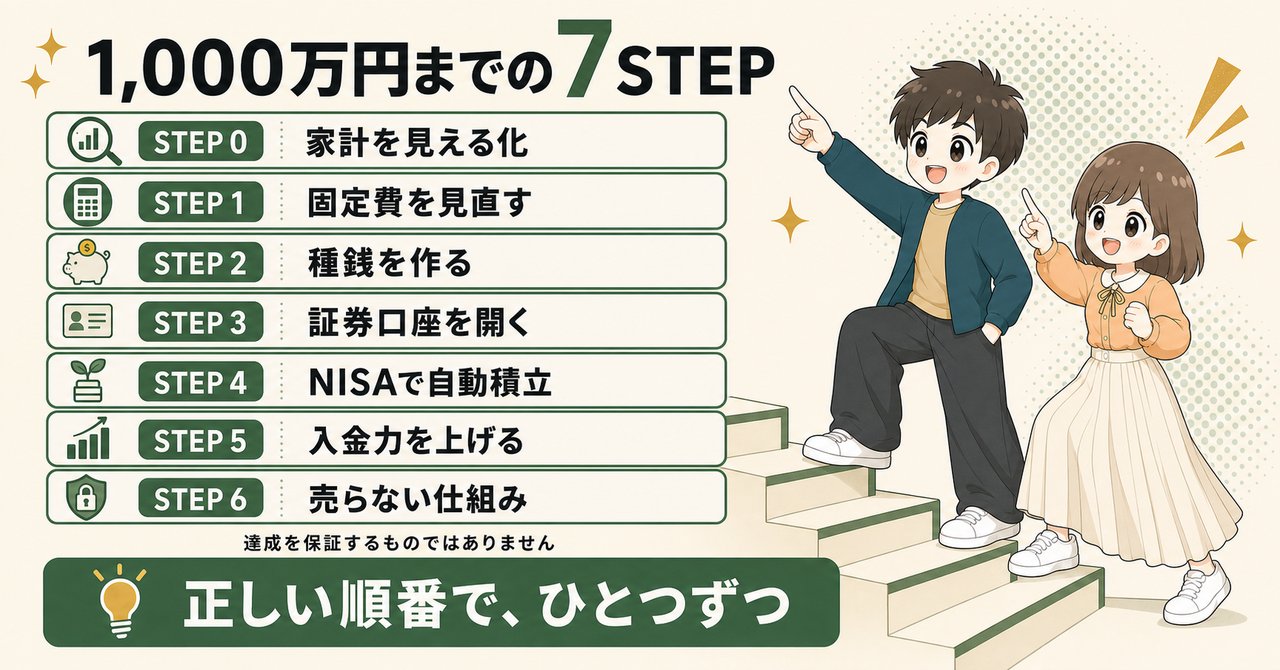
この「順番」こそが、最短ルートの鍵です。
1つ1つ、着実に登れば届きます。
STEP 0|家計を見える化する
何よりまず、
家計を見える化することから始めましょう。
これが、資産形成のすべての出発点です。
カーナビは、現在地とゴールがわからないと
道順を教えてはくれません。
資産形成も同じです。
「今いくら持っていて、毎月いくら使っているか」
これを知らないと、目標までの距離もペースも決められません。
私たち夫婦も最初、お互いの貯金額すら正確に把握していませんでした。
「たぶん200万くらい?」と言いながら、
実際に集計したら 夫婦合わせて127万円 だった、
なんてこともありました。
このギャップが「貯まらない」の正体です。
なぜ1,000万円が目標なのか?
1,000万円は
ただの数字ではありません。
「人生の選択肢」そのものです。
もし資産が1,000万円あったら、
こんな未来が現実になります。
- 子どもの教育費に怯えなくていい
- 嫌な仕事を辞める選択肢が持てる
- 毎年家族で旅行に行ける
- お金が増える感覚を実感できる
1,000万円は、「お金の自由」と「心の余裕」を同時に手に入れるライン です。
ここを目指して、一緒に進んでいきましょう。
家計簿は”アプリで眺めるだけ”でOK
家計簿は、つけなくていいです。
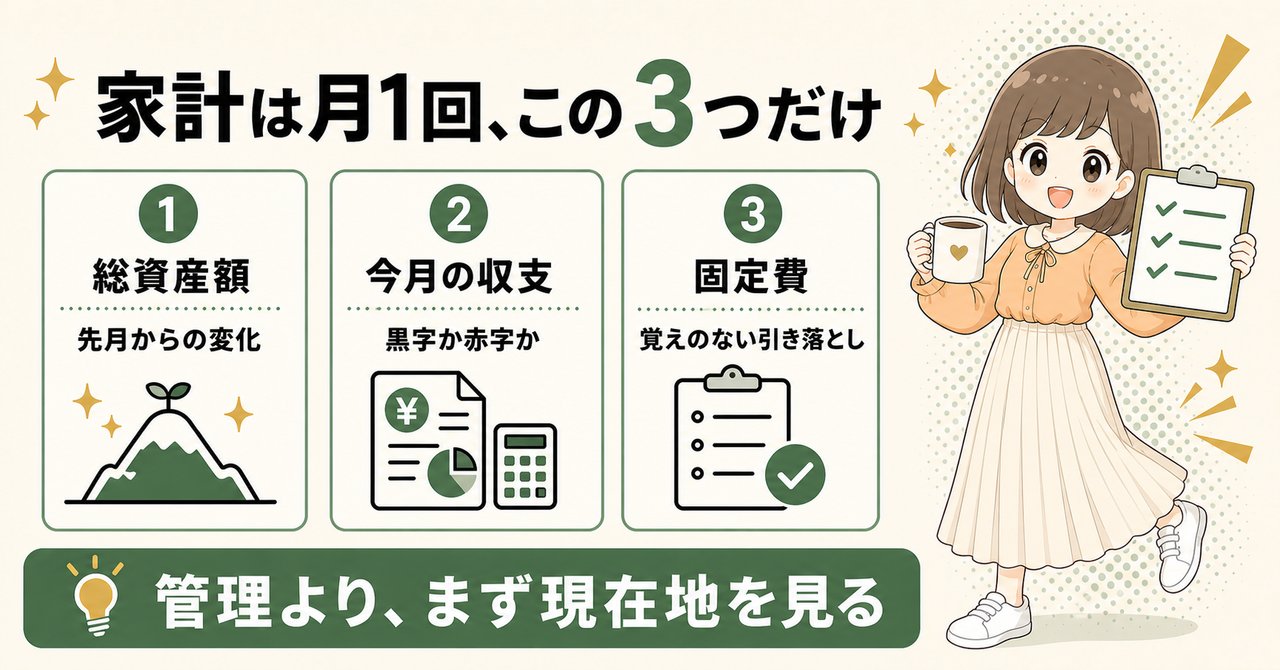
やることは、月1回、家計簿アプリを眺めるだけ。
それだけで十分、お金の流れは整っていきます。
レシートを集めて手書き家計簿…
ズボラな私たち夫婦には絶対に無理でした。
正直、3日でやめました(笑)
完璧な家計管理を目指すと、ほぼ100%挫折します。
大事なのは…
「見える化」と「管理」を分けること。
意識を変えるだけなら、見るだけで十分 なんです。
- 家計簿アプリをインストール
- 全部の口座を連携する
- 「月1回、3つの数字だけ眺める
1. 家計簿アプリをインストール
マネーフォワード MEがおすすめ。
無料からでも始められますが、
私たち夫婦は
月500円のプレミアム会員 にしています。
理由はシンプルで、
無料プランは5つしか口座連携できない から。
夫婦の口座・カードを全部見るには、
無料では足りませんでした。
1ヶ月 500円 = 1日 17円
家計の全体像が一目でわかる状態が手に入るなら、
正直、課金しない理由がありません。
まずは無料プランからで大丈夫です。口座を1つ繋いだ瞬間から、家計は見えはじめます。
\ まずは口座だけ作っておく /
使い心地を先に知りたい方は、実際の画面を見ながらこちらでレビューしています。
2. 全部の口座を連携する
銀行・クレジットカード・証券口座を全部つなぐ。
一度連携すれば、あとは自動で集計されます。
3. 月1回、3つの数字だけ眺める
| 見る数字 | 判断基準 |
|---|---|
| 総資産額 | 先月より増えてれば OK |
| 今月の収支 | 黒字ならOK |
| 固定費 | 変な引き落としがないか確認 |
これだけ。 1回5分、コーヒー飲みながらできます。
私たち夫婦は、毎月25日(給料日)の夜 に
このチェックタイムを作っています。
夫婦のお金会議は、これがスタート地点です。
「管理」しようとしないでください。
「見るだけ」で十分、意識は変わります。
現実を見るのは、最初は少し怖いかもしれません。
でも、ここを避けて通る道はありません。
まずは夫婦で
「現在地を共有する」 ところから始めましょう。
口座開設はどちらも無料です
STEP 1|固定費を見直す
家計が見えたら、
次は 「ムダの蛇口」を一気に閉める 段階。
具体的には、固定費を見直すだけ。
これだけで、
毎月1〜2万円が 何もしなくても勝手に浮きます。
「電気をこまめに消す」
「10円安い卵を探す」
… そんな 辛い節約は禁止 です。
努力が必要な節約は、
ズボラな私たち夫婦には絶対に続きません。
ズボラがまずやるべきことは…
「一度設定したら、何もしなくても勝手にお金が浮く仕組み」 を作ること。
固定費は、1回見直せば効果がずっと続く からこそ
ズボラ夫婦と相性が最高なんです。
私たちが最初に見直したのは、この3つです。
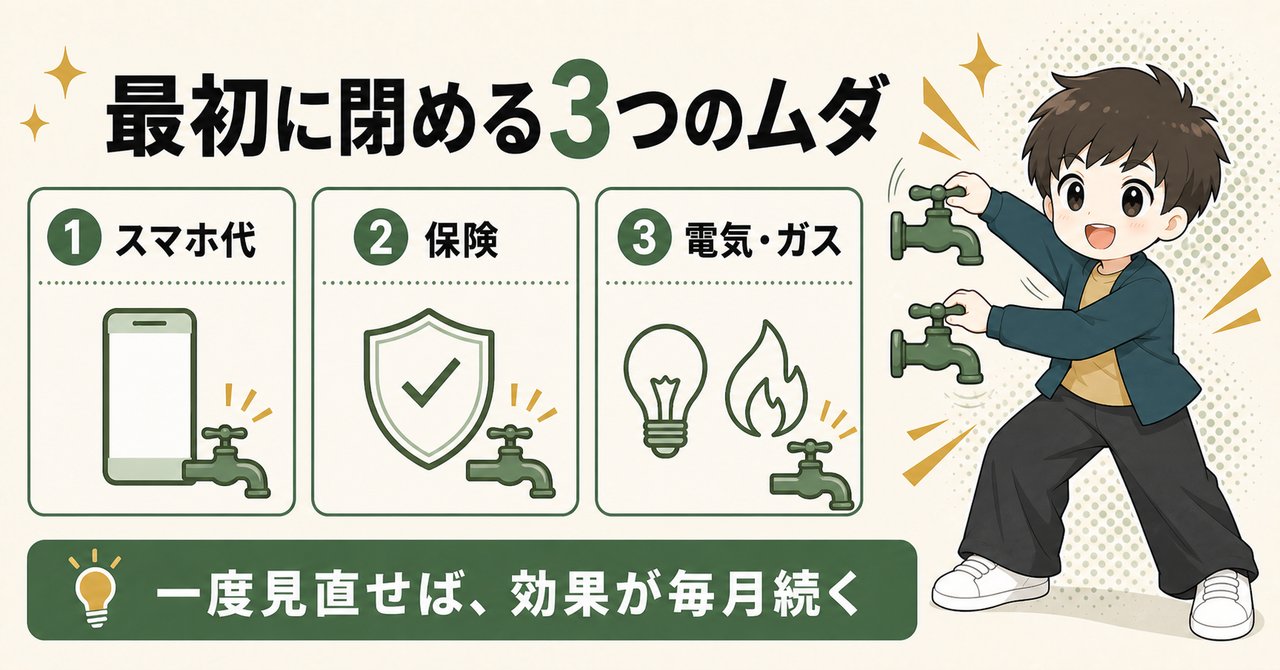
① スマホ代
大手キャリアの「払いすぎ」をやめる
まだドコモ・au・ソフトバンクで、
夫婦合わせて月15,000円とか払っていませんか?
はっきり言います。
それ、払う必要のないお金です。
| Before | After |
|---|---|
| 大手キャリア | 格安SIM |
| 月9,000円 / 人 | 月3,000円 / 人 |
| ドコモ、au、softbank | 楽天モバイル、ahamo |
これスマホのキャリアをたった1回乗り換えるだけで、
毎月6,000円、年間180,000円 が勝手に浮きます。
- 電話番号はそのまま乗り換えOK(MNP)
- 通信速度も体感はほぼ変わらない
- 乗り換え手続きは1回30分 で完了
「面倒くさい」という理由だけで、年間12万円を
払わなくていいお金として払い続けている 状態。
夫婦で1日決めて、一気に終わらせるのが正解です。
② 保険
保険で「貯金」をするな
「将来が不安だから…」と、
貯蓄型の生命保険に入っていませんか?
これも、資産形成の 最大の敵 です。
| Before | After |
|---|---|
| 貯蓄型の生命保険 | 県民共済 (掛け捨て&最低限) |
| 約15,000円 | 約2,000円 |
毎月13,000円、年間156,000円 が浮きます。
- 「保険」と「投資」は混ぜるな が鉄則
- 保険は 最低限の保証を掛け捨てで
- 資産形成は NISA でやる
保険会社の手数料が高い商品を解約して、
月2,000円の県民共済に変えるだけ。
浮いたお金をNISAに入れた方が、
将来の受取額は圧倒的に多くなります。
③ 電気・ガス
コンセントを抜くより「会社」を変えろ
エアコンを我慢したり、
こまめにコンセントを抜いたり…
そんな涙ぐましい努力より、
もっと効果的な方法 があります。
それは、
電力・ガス会社を乗り換えること。
今は電力自由化で、自由に会社を選べる時代。
使い方は全く同じなのに、
毎月の請求額だけが下がります。
| Before | After |
|---|---|
| 大手電力・ガス会社 | 新電力・楽天でんき等 |
| 約15,000円 | 約12,000円 |
毎月3,000円、年間36,000円 が浮きます。
- 工事不要(ブレーカーも検針も今のまま)
- ネットで申し込み完了(5分)
- 解約手続きは新しい会社がやってくれる
ハードルが低すぎるのに、
やってない人が圧倒的多数。
やった人だけ得する仕組み です。
3つ全部やれば、
毎月約26,000円、年間約30万円 が浮きます。
ここで浮いた月2.6万円の価値、知っていますか?
でも、たかが2.6万円でしょ?
そう思うでしょ!でも違うの!
もし2.6万円を年5%で30年運用したら…
30年後には、約2,160万円になる計算。
そう、「老後2,000万円問題」が、
固定費を見直すだけで解決する レベルなんです。
今、面倒くさがって払っているスマホ代や保険料は、
将来の2,160万円を、毎月ちょっとずつ捨て続けている のと同じこと。
そう考えたら、今すぐ見直したくなりませんか?
STEP 2|ポイ活で種銭を作る
ここが、ほとんどの人がやっていない
最大の裏ワザ です。
自分のお金を1円も使わずに、
投資の元手を作ります。
STEP 1で浮かせた月2.6万円を投資に回すのも大事です。
でも、それだけでは正直、種銭としては心もとない。
そこで使うのが、
企業のキャンペーンでもらえるお金。
新しいアプリを試したり、口座を作ったり。
それだけで企業から 数千〜数万円 がもらえる仕組みがあります。
投資するお金なんて余ってないし…
という言葉を、今日で卒業できます。
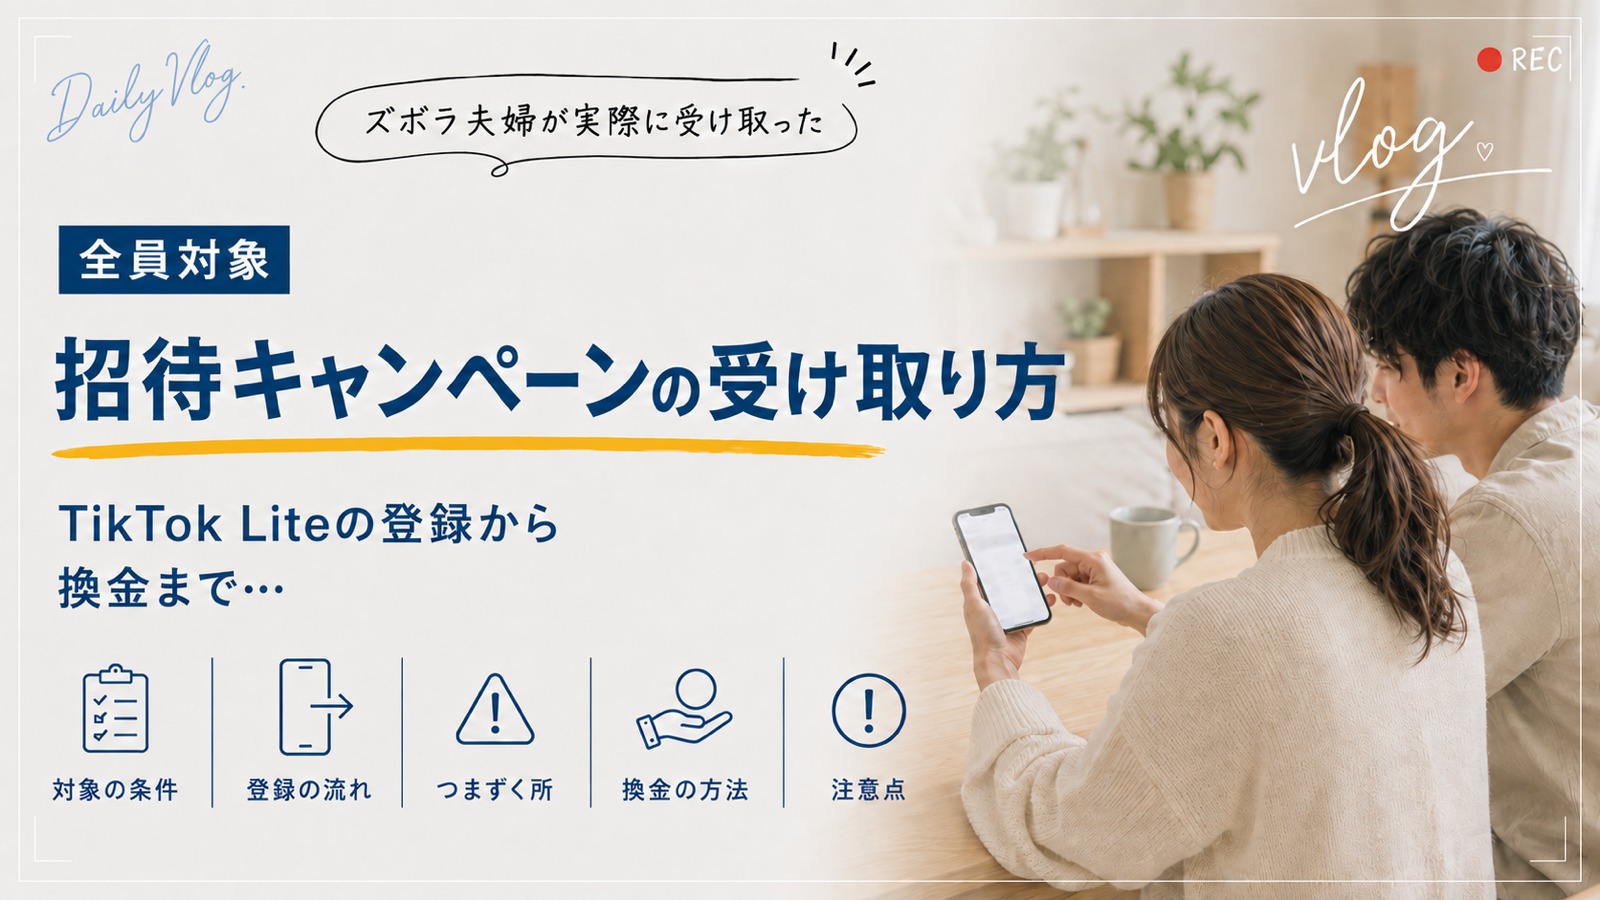
① TikTok Lite|まずはここから
所要時間:5分
もらえる額:約5,000円
※ 2026年5月時点。時期により変動あり
アプリを入れて、毎日チェックインするだけ。
ハードルが一番低く、すぐに現金化できます。
- TikTok Lite をインストール
- 紹介リンクから登録
- 10日間チェックイン
- PayPay または銀行振込で受け取り
夫婦2人でやれば、
それだけで 約10,000円 が手に入ります。
注意点はひとつだけ。紹介リンクを経由しないと対象外になります。
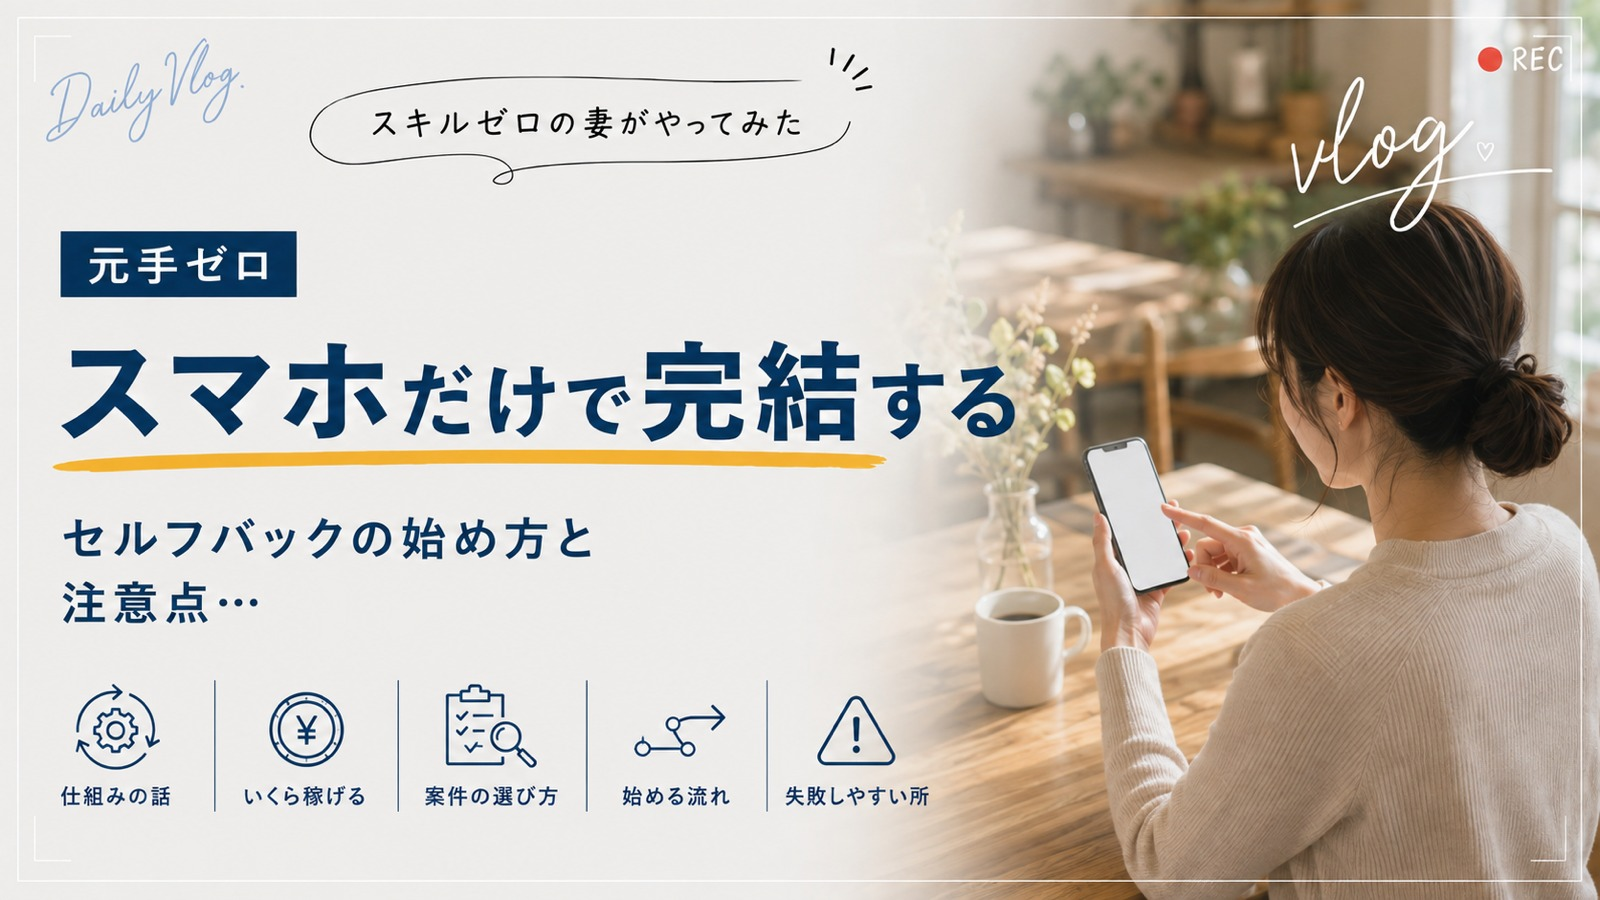
② 口座開設キャンペーン|まとめて数万円
所要時間:30分/件
もらえる額:3,000〜10,000円/件
証券口座や不動産クラファンの口座を 作るだけで
Amazonギフト券などが数千〜数万円分もらえます。
- 不動産クラファン口座開設
(COZUCHI/Funds/LEVECHY など) - 証券口座のキャンペーン
(時期により変動) - セルフバック対象の案件
(A8.net などで案件チェック)
夫婦2人で5件ずつ開設すれば、
約3〜5万円 はカタめに作れます。
具体的なやり方は…
こちらの2記事で詳しく解説しています。
稼いだお金は、絶対に使わない
ここで作った3〜5万円は、
飲み代や服に絶対に使わないでください。
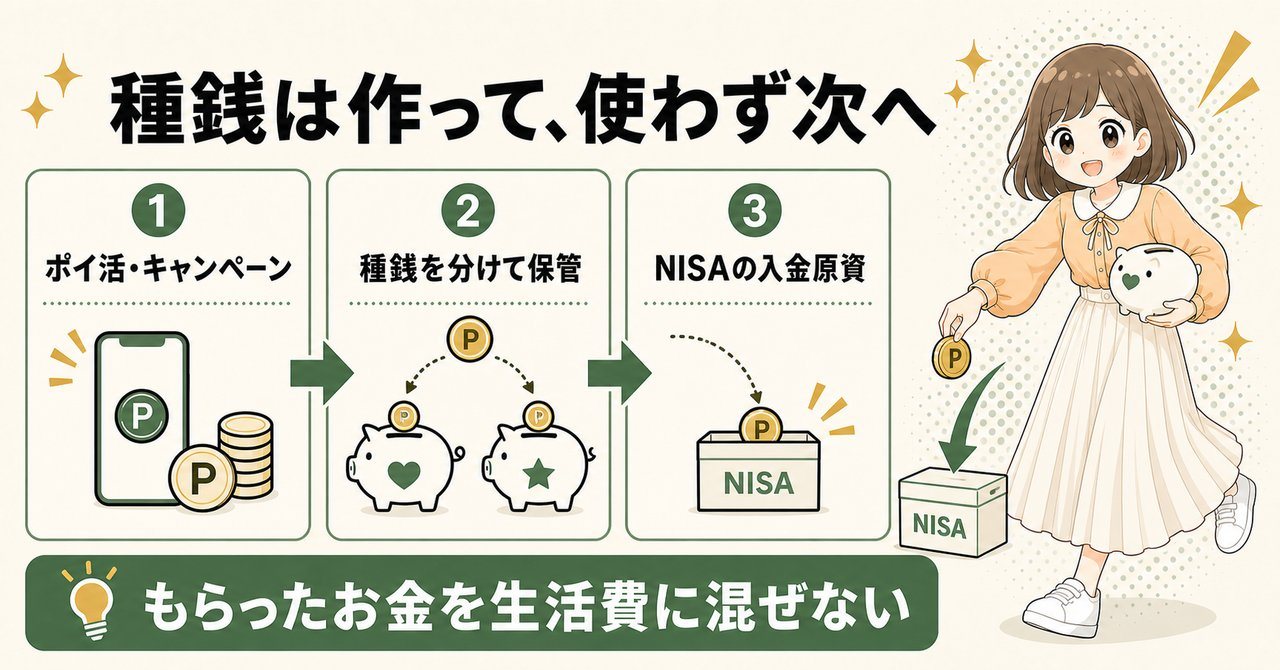
そのまま、次の STEP 4の 入金原資 にします。
- 用途:投資の種銭にだけ使う
- 元手:0円(自分の財布から1円も出てない)
- リスク:ほぼゼロ
投資するお金がない…
この言葉は、今日で卒業だね!
スマホ1つあれば、
夫婦で 5〜10万円の種銭 は、1〜2ヶ月で作れます。
私たち夫婦も最初は、ここで作った数万円を
NISA に入れることからスタートしました。
「自分のお金を使わない投資」 が、
最初の一歩を圧倒的に軽くしてくれます。
STEP 3|証券口座を開く
種銭ができたら、
いよいよ 投資の器(証券口座) を用意します。
選ぶのは SBI証券か楽天証券の2択でOK。
スマホで10分あれば、今日中に開設できます。
よく分からないし、
銀行の窓口で相談しようかな…
ちょっと待って!
それは、いちばん損する選び方だよ。
理由はシンプルで、
銀行の窓口では、銀行が儲かる商品(=手数料が高い商品) を勧めてくるから。
私たちも、最初は銀行で投資信託を買おうとして、
年間手数料3% の商品を契約しそうになりました。
(※オルカンの手数料の約50倍です。)
選ぶべきは、手数料が最安のネット証券。
迷う必要はありません。
SBIと楽天、どっちを選ぶ?
ネット証券は山ほどありますが、
初心者は この2つ以外、見なくてOK です。
① SBI証券|総合力No.1
- 三井住友カード or Olive を使っている人
- とにかく 還元率・機能を最強にしたい 人
- 楽天サービスをそこまで使わない人
SBI証券の強み
- クレカ積立の還元率がトップクラス
- 投信保有ポイントなど、長く持つほど得する
- 取扱商品数も No.1 クラス
② 楽天証券|楽天ユーザー一択
- 楽天市場・楽天カードをよく使う人
- 楽天モバイル・楽天銀行を使っている人
- 画面の見やすさを重視
楽天証券の強み
- 楽天ポイントで投資ができる(ポイント投資)
- 楽天カードでのクレカ積立も対応
- アプリ・サイトのUIが初心者にやさしい
迷ったらどっち?|30秒診断
| あなたの状況 | おすすめ |
|---|---|
| 三井住友カード or Olive を使っている | SBI証券 |
| 楽天市場・楽天カードをよく使う | 楽天証券 |
| どちらも使っていない・迷う | SBI証券(総合力No.1) |
| 夫婦で別々に作りたい | 夫婦で分けるのもあり |
もう少し細かく比べてから決めたい方は、こちらで13項目を並べています。
私たち夫婦は、楽天サービスをよく使うので
楽天証券 を選びました。
ポイント制度の変更はちょこちょこありますが、
生活に密着しているので管理しやすく、満足です。
証券口座は、SBIか楽天の2択。
迷う時間がいちばんもったいない。
「証券会社選びで何週間も止まる」のは、
初心者がやりがちな失敗です。
完璧な選択肢を探すより、
今日決めて、今日開設する ことの方が、100倍大事。
スマホ1つで10分。
夫婦で「今日の夜やる」と決めて、
一気に終わらせましょう。
口座開設はどちらも無料です
入力はスマホで10分ほど。夫婦で1つずつ持っておくのもアリです。
STEP 4|NISAで自動積立する
口座ができたら、いよいよエンジン始動。
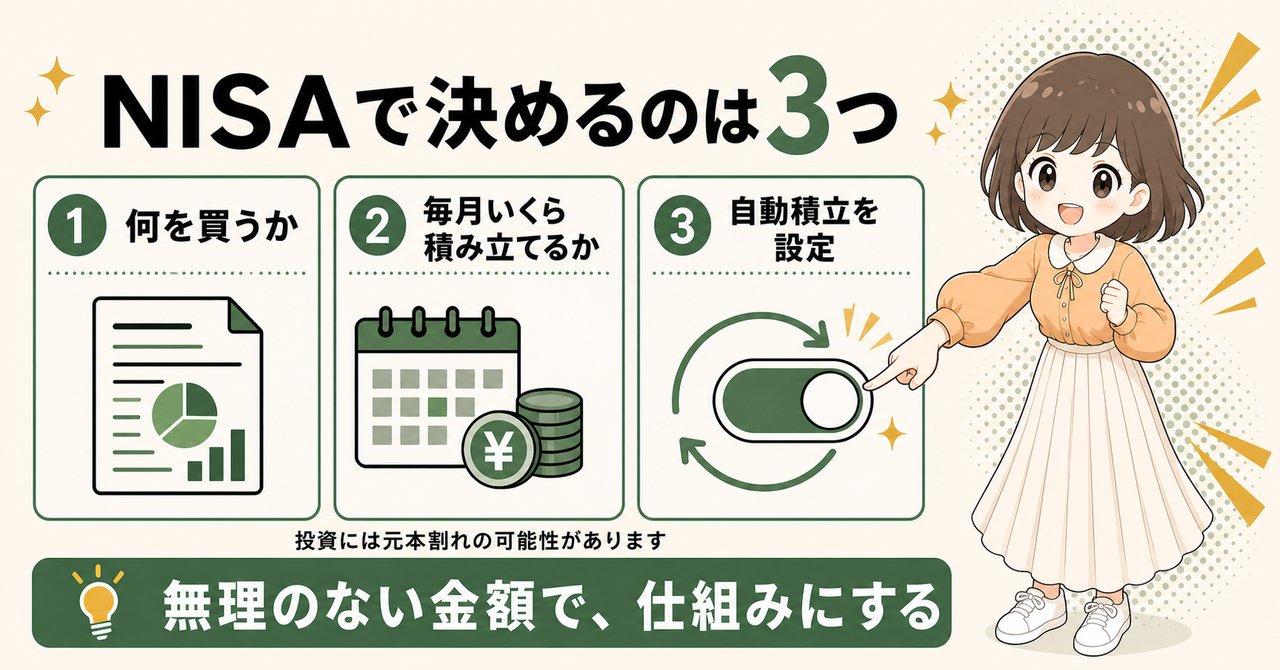
NISAでやることは、たった3つ だけです。
- 何を買うか を決める
- 毎月いくら積み立てるか を決める
- 自動積立 に設定する
これだけ。 私たち夫婦も、
最初の設定は 30分 で終わりました。
NISAで失敗する人の9割は、
完璧な銘柄を選ぼうとして止まる から。
「オルカンとS&P500どっち?」
「FANG+も気になる」
「インド株も人気って聞いた…」
そうこうしているうちに、
半年経っても1円も投資できていない。
これが、NISAの最大のワナです。
正解はシンプルで、世界中の投資家が出した「答え」をマネするだけ でOK。
① 何を買うか|オルカン or S&P500の2択
何千本もある商品の中で、
初心者が選ぶべきはこの2つだけです。
| 商品 | こんな人向け |
|---|---|
| eMAXIS Slim 全世界株式(オルカン) | 世界全体に広く分散したい人 |
| eMAXIS Slim 米国株式(S&P500) | 米国の成長を信じる人 |
どっちを選んでも正解 です。
正直、20年後のリターンに「どっちが勝つか」なんて、誰にも分かりません。
ちなみに私たち夫婦は オルカン派 です。
「世界の成長に乗っかる」のが、いちばん寝つきがいいから。
② 毎月いくら積み立てるか
STEP 1(固定費削減)と STEP 2(ポイ活)で作った
余剰資金の範囲内で決めます。
無理な金額は厳禁です。
| パターン | 月額 |
|---|---|
| まずは始める | 月5,000円〜10,000円 |
| しっかり積立 | 月30,000円〜50,000円 |
| 上限まで | 月100,000円(新NISA枠フル活用) |
最初は少額でOK。
私たち夫婦も、最初は月5,000から始めました。
慣れてきたら少しずつ増やせばいいので、
完璧な金額 を最初から決めようとしないこと。
③ 自動積立に設定する|”クレカ積立”が最強
ここが最大のキモ。
毎月、給料が入ったら自動的に引き落とされて積み立てられる設定(クレカ積立)にします。
- SBI証券 → 三井住友カードでクレカ積立
- 楽天証券 → 楽天カードでクレカ積立
ポイントもついて、設定後は完全自動。
一度設定したら、
パスワードを忘れるくらい放置 してください。
相場が暴落しても、ニュースが煽ってきても、無視。
この「鈍感力」こそが、
資産を最大化する秘訣 です。
NISAは、設定したら忘れる のが正解。
設定したら、本業と趣味を楽しむ。
それが、最短で1,000万円に着く道です。
STEP 5|入金力を上げる
STEP 4までで
「お金が増える仕組み」は完成しました。
あとは、そこに 入れるお金(入金力) を増やすだけ。
ここを伸ばせるかどうかで、1,000万円への到達スピードが 2〜3倍 変わります。
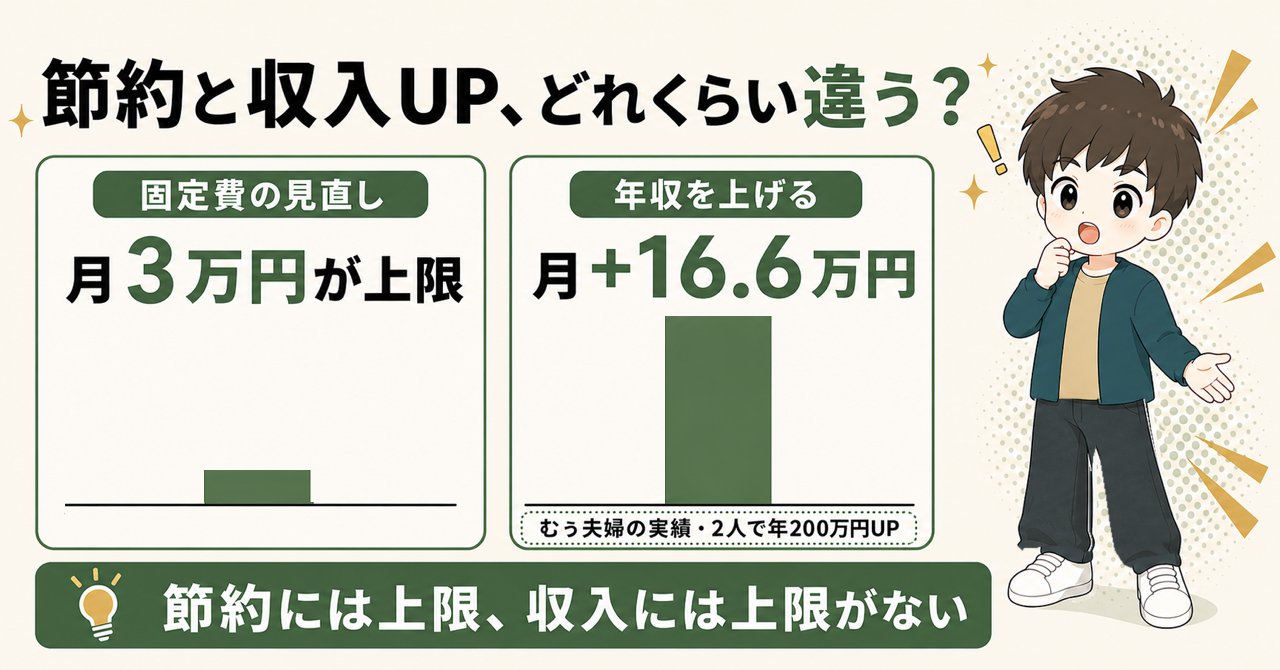
節約には限界、収入は青天井。
これが、入金力UPの本質です。
固定費削減で浮かせられる額は、
せいぜい月3万円が上限。
でも、収入アップには上限がありません。
具体的にどれくらい違うか、見てみましょう。
入金力を上げる3つの方法
① 昇給・昇格を取りに行く
まずは、いまの会社の中で上げる方法から。
地味ですが、いちばん安定していて、いちばん見落とされがちです。
- 昇給・昇格を取りに行く
- 資格手当を取る
② 転職で年収を上げる
会社を変えて、一気に上げる方法です。
1回で年収100万円変わることも、めずらしくありません。
私たち夫婦は、それぞれ
昇格と転職で年収を100万円ずつ 上げました。
夫婦合計で 年200万円、
月にすると +16.6万円 の入金力UP。
これだけで、NISAの積立額を一気に増やせます。
③ 副業を始める
月3万円稼げれば、入金力は1.5倍 になります。
- ブログ・SNS発信
- Webライター
- Webデザイン
- 動画編集
- メルカリ・せどり
「副業なんて自分には無理…」と思うかもしれません。
でも、最初の月1,000円から始めれば十分。
ブログを書いている私たち夫婦も、
最初は 月数百円 からのスタートでした。
3つ全部を底上げする土台|自己投資
「投資」と聞くと株や債券を想像しますよね。
でも、いちばん利回りが高い投資は「自分自身」 です。
- 本を読む
- 時短家電を買う
- オンライン講座 を受講する
スキルが上がれば、本業も副業の収入も上がる。
自己投資は、入金力UPの「複利」を生み出します。
投資の元手を、もっと増やしたい…
そう思ったら、自分(人的資本)に
投資する のが最強の答え。
「自分こそが、最強の投資先」
私たち夫婦は、これを信じて月3万円→5万円→10万円→14万円と入金額を増やしてきました。
そして、3年で1,000万円に到達できました。
NISAは仕組み。
その仕組みに どれだけ入金できるか は、
あなたの頑張り次第です。
STEP 6|売らない仕組みを作る
ロードマップ最後のSTEPは、
「売らない仕組みを作る」 こと。
NISAで失敗する人の9割は、ここで脱落します。
理由はシンプル。
暴落でビビって売ってしまう からです。
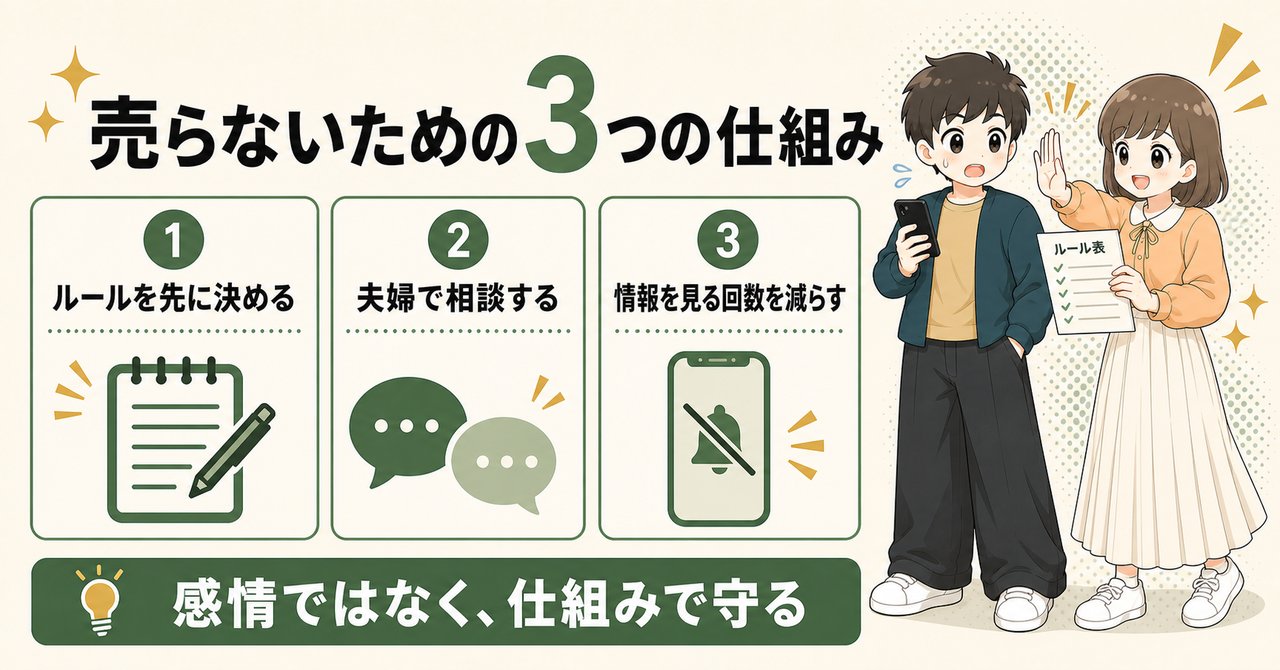
だからこそ、最初に「売らない仕組み」を作っておく ことが、最後にして最大のポイントです。
資産形成の最大の敵は、相場でも経済でもありません。
「あなた自身の感情」 です。
- 暴落時:「もっと下がるかも」と怖くなって売りたくなる
- 高騰時:「今なら儲かる!」と調子に乗って変な株を買いたくなる
…どちらも、人間として 自然な反応。
だから「気合で耐える」では、絶対に勝てません。
勝つには、感情が出る前に、
自分の行動を仕組みで制御しておく こと。
私たち夫婦も、最初の暴落で
「売ろうかな…」と本気で迷いました。
でも、事前に決めていたルール が、
その手を止めてくれました。
① 暴落時のルールを「先に」決めておく
相場が大きく動いた後に決めると、感情に負けます。
だから今、平常時にルールを決めておきましょう。
夫婦で決めておくルールの例
| シーン | ルール |
|---|---|
| 株価が10%下がった | 何もしない (むしろチャンス) |
| 株価が30%下がった | 追加で買う(年に1〜2回しかないバーゲン) |
| 株価が50%下がった | 積立を止めずに継続 (歴史的にここが底) |
| 株価が暴騰した | 何もしない (変な株を買わない) |
このルールを、紙に書いて夫婦で共有 しておく。
スマホのメモでもOK。
「相場が動いた時、どうするか」を事前に文字にしておけば、感情に流されずに済みます。
② 夫婦で「お互いのブレーキ」になる
共働き夫婦の最大の強みは、
もう1人の冷静な人がいる こと。
片方が「売りたい…」と言い出したら、
もう片方が 「待った」をかける。
これが、最強のメンタル防衛策です。
私たち夫婦のルール
- 投資の判断は 必ず夫婦2人で相談してから
- 1人で勝手に売買しない
- 不安になったら、まず 夫婦で話す
「夫婦の合意なしには動かない」と決めるだけで、
衝動的な売買がほぼゼロになります。
③ 環境整備|見ない・聞かない・気にしない
人間の感情は、情報量で揺れます。
だから、揺れる原因を 物理的に減らす のがいちばん効きます。
- 証券会社のアプリを、ホーム画面から消す
- SNSのお金系アカウントの通知をオフ
- 「日経平均」「NYダウ」のNEWS通知をオフ
- チャートを見る頻度を「月1回だけ」に決定
私たち夫婦は、証券会社のアプリすらインストールしていません(ブラウザでしか開けない設定)。
これだけで、「今日いくら下がった?」という不安から解放されます。
仕組みを作ったら、あとは忘れる。
これが、最短で1,000万円にたどり着く最後のコツです。
歴史上、最もリターンが高かった投資家は、
「亡くなった人」 だというブラックジョークがあるくらい。
「気絶(ほったらかし)」こそが、
ズボラ夫婦の最強戦略です。
NISAの設定を終えたら、
あとは本業や趣味を楽しんで、投資のことは忘れる。
夫婦で「お金の話は月1回だけ」 と決めて、
残りの時間は人生を楽しみましょう。
それが、結局いちばん早く山頂に着くコツです。
まとめ|「正しい順番」で、3年後の景色を変える
資産1,000万円への道のりは、
魔法でも才能でもありません。
地味な 「固定費の見直し」 と 「毎月の積立」 の積み重ねだけ。
でも、この記事の 7STEPを順番に進めれば、
3年後、あなたが見える景色は
間違いなく変わっています。
私たち夫婦が、その証拠です。
7STEPの振り返り
最後に、もう一度ロードマップを確認しましょう。
| STEP | やること | 効果 |
|---|---|---|
| STEP 0 | 家計を見える化する | 現在地を知る |
| STEP 1 | 固定費を見直す | 月2.6万円が浮く |
| STEP 2 | ポイ活で種銭を作る | 1〜2ヶ月で5〜10万円 |
| STEP 3 | 証券口座を開く | 投資の器を用意 |
| STEP 4 | NISAで自動積立する | お金が増える仕組み |
| STEP 5 | 入金力を上げる | 到達スピードを2.5倍に |
| STEP 6 | 売らない仕組みを作る | 続ける力をつける |
ひとつひとつは、特別なことじゃありません。
順番に積み上げるだけ で、1,000万円は現実になります。
3年後、あなたが手に入れる景色
このロードマップを実行した3年後、
こんな未来があなたを待っています。
- 「お金がない」という漠然とした不安が消える
- 嫌な仕事を「辞めていい」という選択肢を持てる
- 子どもの教育費に怯えなくていい
- 夫婦でお金の話を、笑顔でできるようになる
私たち夫婦が、3年前は 貯金127万円から
スタートして、今は 1,500万円 まで到達しました。
「自分にも本当にできるのかな…」
そう思っている方こそ、今日が始めどき です。
「明日からやる」「いつかやる」
…そう言って何もしないのが、1番もったいない。
資産1,000万円は、
特別な人だけが到達できる場所じゃありません。
「正しい順番」を守れば、
ズボラな共働き夫婦でも、着実に近づいていけます。
私たち夫婦も、
3年前は同じスタート地点にいました。
変わったのは、
最初の一歩を踏み出したかどうか だけ。
夫婦で「やってみよう」と話すところから、
すべては始まります。
3年後、笑顔で「やってよかった」と言える未来を、今日から作れます。
今日、ひとつだけやるなら
7つのSTEPの中で、今日中に終わるのは STEP 3 の証券口座づくりだけです。
スマホで10分。もちろん無料です。
\ まずは口座だけ作っておく /
口座さえできてしまえば、あとは STEP 4 の積立設定をするだけ。
3年後の景色は、この10分から変わりはじめます。
貯める力がついたら、次は増やす番です。
新NISAの始め方|初心者でも迷わない7ステップ
- 口座を開くだけで、お金は減りますか?
-
減りません。口座開設と積立設定は別の手続きです。口座を作るだけなら、お金は1円も動きません。
- 新NISAは、損することもありますか?
-
あります。非課税なのは「利益にかかる税金」で、値下がりすれば元本割れします。だから私たちは、長く続けられる金額と商品を選んでいます。
- いくらから始められますか?
-
楽天証券もSBI証券も、投資信託は100円から積立できます。金額はあとから何度でも変えられます。
- 特定口座とNISA口座は、両方申し込んでいいですか?
-
両方で大丈夫です。申し込みの途中でまとめて開設できます。迷ったら「特定口座(源泉徴収あり)」を選べば確定申告は不要です。
- 申し込んでから、どのくらいで使えますか?
-
最短で翌営業日です。証券会社からログインIDの案内が届いたら、初期設定に進めます。
何から始めればいいか分からない人は、
お金の育て方ロードマップで順番を確認できます。
質問や「これどうしてる?」は、
無料のオープンチャットむぅ夫婦のズボラ投資ラボ。でどうぞ。
私たちが実際にやっていることを、そのまま話しています。
※投資は自己責任でお願いします。当ブログは情報提供が目的で、成果を保証するものではありません(免責事項)。
コメント